

 ព្រឹត្តិការណ៍ព័ត៌មាន
 ចំណេះជីវិត
 ជំនាញ
 យុវជនឆ្នើម
 អប់រំកុមារតូច
 ព័ត៌មានអាហារូបករណ៍
 មាតិកាឌីជីថល
 អនាគត
 ពន្លកបៃតង
 កម្ពុជា 360°
នៅក្នុងយុគសម័យសេដ្ឋកិច្ចឌីជីថលដែលការចាយវាយកាន់តែមានភាពងាយស្រួល ការគ្រប់គ្រងហិរញ្ញវត្ថុផ្ទាល់ខ្លួនបានក្លាយជាជំនាញជីវិតមិនអាចខ្វះបានសម្រាប់យុវជន។ ស្ថិរភាពហិរញ្ញវត្ថុមិនមែនកើតឡើងដោយចៃដន្យឡើយ តែវាទាមទារនូវផែនការ ការប្តេជ្ញាចិត្ត និងយុទ្ធសាស្ត្រច្បាស់លាស់។ ខាងក្រោមនេះជាមគ្គុទ្ទេសក៍ជាក់ស្តែងក្នុងការរៀបចំផែនការលុយកាក់ឱ្យមានប្រសិទ្ធភាព៖
១. កំណត់គោលដៅសន្សំឱ្យបានច្បាស់លាស់
មុននឹងចាប់ផ្តើមសន្សំ អ្នកត្រូវដឹងច្បាស់ថា ការសន្សំនោះដើម្បីអ្វី ចំនួនប៉ុន្មាន និងត្រូវការរយៈពេលប៉ុណ្ណា
គោលដៅរយៈពេលខ្លី (១២ ខែ)៖ ស័ក្តិសមសម្រាប់ការត្រួតពិនិត្យសុខភាព ឬការទិញសម្ភារចាំបាច់ដូចជា កុំព្យូទ័រ ទូរស័ព្ទ និងម៉ូតូជាដើម។ ក្រៅពីនេះ វាក៏ជាកញ្ចប់ថវិកាដ៏សំខាន់សម្រាប់បង្កើតជា «លុយសន្សំគ្រាអាសន្ន» សម្រាប់អ្នកដែលមិនទាន់មានលុយបម្រុងទុកផងដែរ។
គោលដៅរយៈពេលមធ្យម (១ ទៅ ៣ ឆ្នាំ)៖ សម្រាប់ត្រៀមចំណាយលើព្រឹត្តិការណ៍ធំៗក្នុងជីវិត ដូចជា ពិធីមង្គលការ ការបន្តការសិក្សា ឬដំណើរកម្សាន្តក្រៅប្រទេស។
គោលដៅរយៈពេលវែង (ចាប់ពី ៣ ឆ្នាំឡើងទៅ)៖ ផ្តោតសំខាន់លើការកសាងទ្រព្យសម្បត្តិយូរអង្វែង ដូចជា ការទិញផ្ទះ ដី មាស ការវិនិយោគពង្រីកមុខរបរ ឬត្រៀមសម្រាប់ពេលចូលនិវត្តន៍។
២. រៀបចំផែនការ និងកត់ត្រាចំណូល-ចំណាយ
ការគ្រប់គ្រងលំហូរសាច់ប្រាក់ចាប់ផ្តើមពីទម្លាប់តូចតាច៖
កត់ត្រាជាប្រចាំ៖ ត្រូវដឹងឱ្យច្បាស់ថាក្នុងមួយខែៗ អ្នកបានចំណាយលើអ្វីខ្លះ និងអស់ចំនួនប៉ុន្មាន។
បែងចែករវាង «តម្រូវការ» និង «ចំណង់»៖ បើចំណាយលើចំណង់ច្រើនពេក អ្នកនឹងប្រឈមនឹងការខ្វះខាតលុយសម្រាប់តម្រូវការចាំបាច់។ ប្រសិនបើពិនិត្យឃើញថា ការចំណាយលើសផែនការ អ្នកត្រូវកាត់បន្ថយចំណង់ភ្លាមៗ។
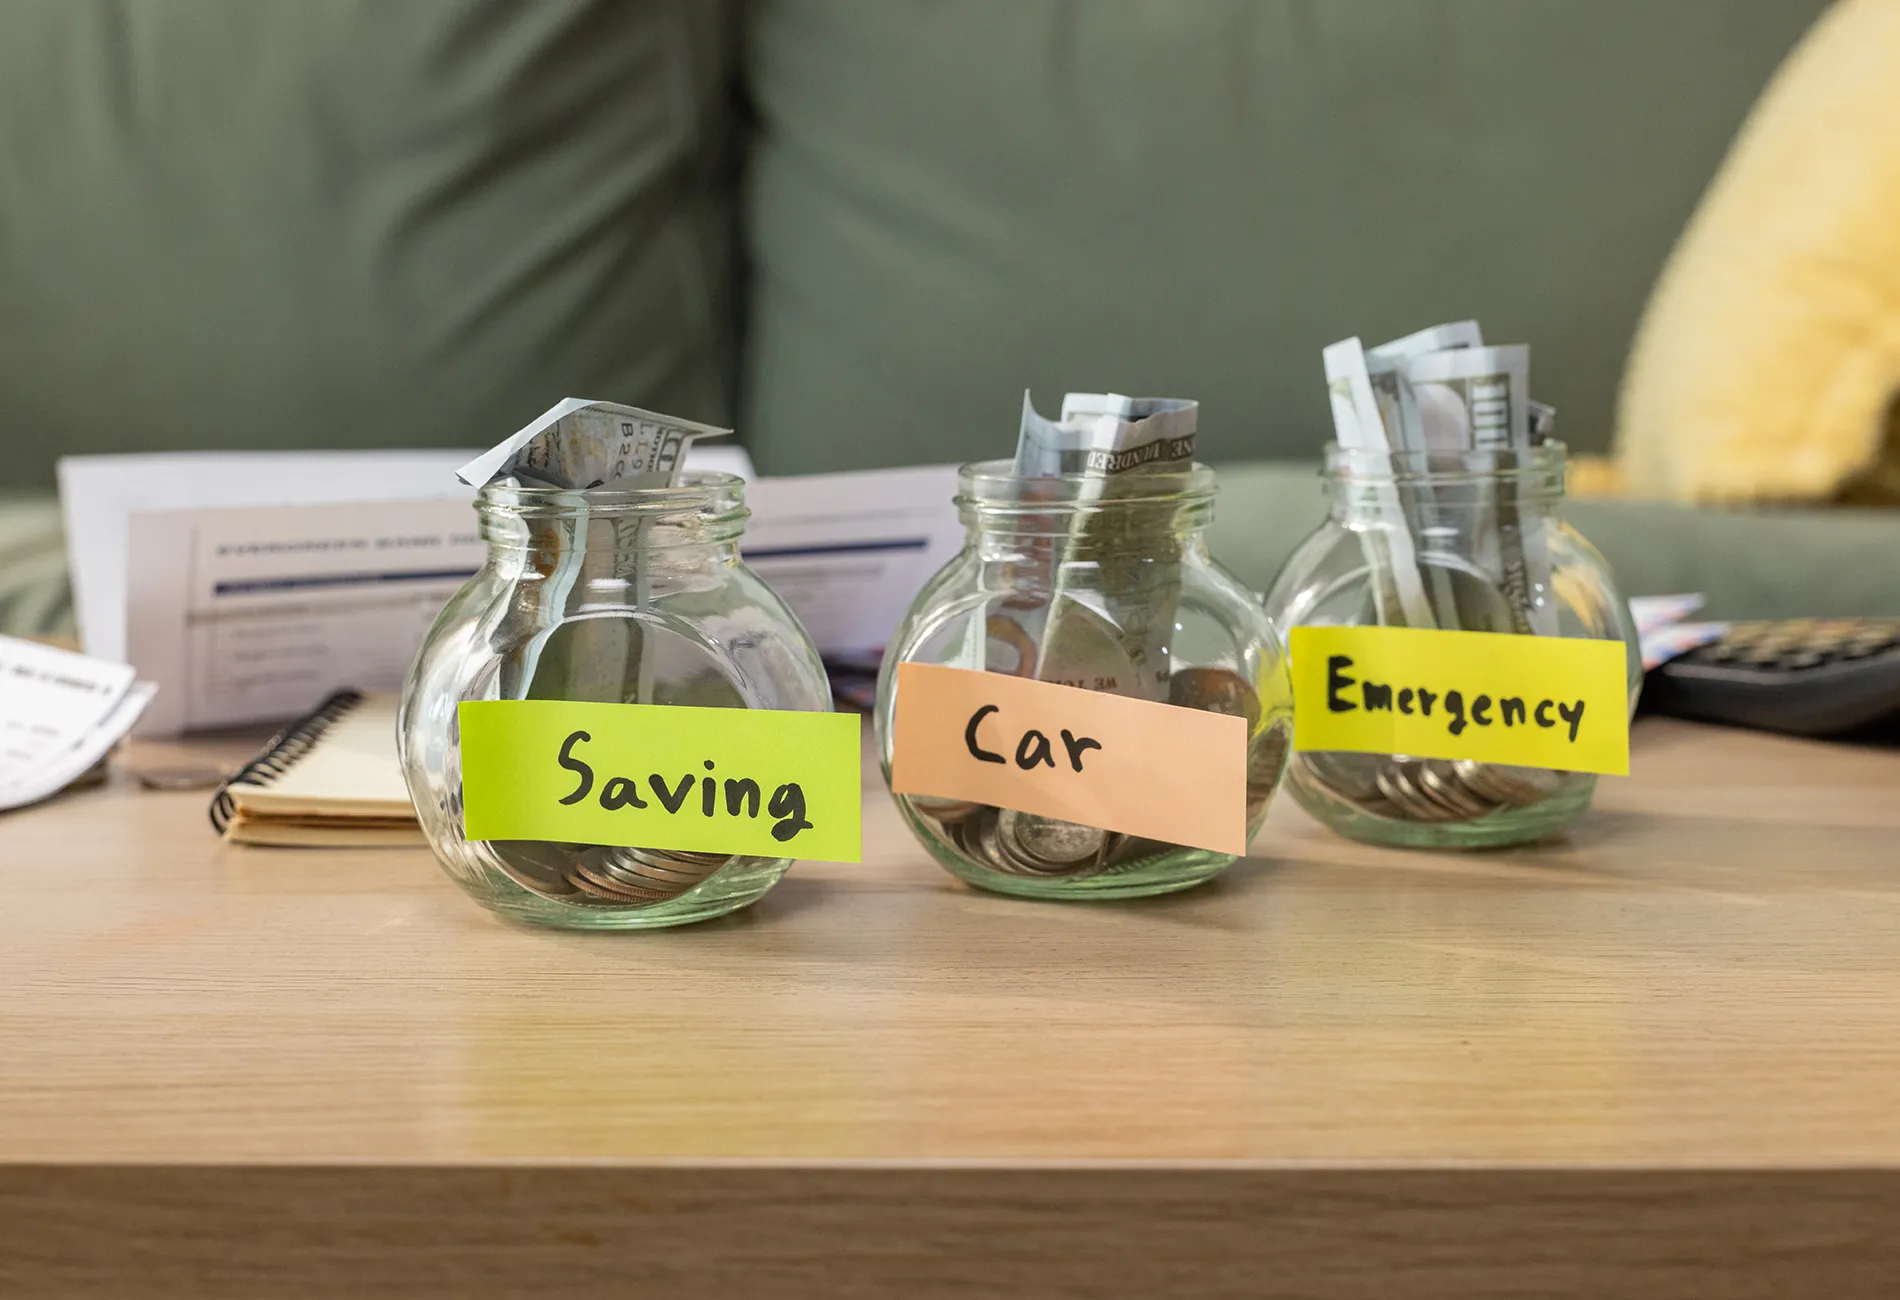
អនុវត្តរូបមន្ត ៥០-៣០-២០៖
៥០% សម្រាប់ ចំណាយចាំបាច់ (ថ្លៃផ្ទះ ទឹកភ្លើង ម្ហូបអាហារ បង់បំណុល)
៣០% សម្រាប់ ចំណង់ផ្ទាល់ខ្លួន
២០% សម្រាប់ ការសន្សំ
(ប្រសិនបើការចំណាយចាំបាច់មានច្រើនពេក ត្រូវកាត់បន្ថយចំណង់ ឬស្វែងរកប្រភពចំណូលបន្ថែម)
៣. ជ្រើសរើសមធ្យោបាយសន្សំឱ្យឆ្លាតវៃ
ជ្រើសរើសវិធីសាស្ត្រដែលសមស្របទៅនឹងស្ថានភាពហិរញ្ញវត្ថុជាក់ស្តែងរបស់អ្នក៖
សន្សំតាមធនាគារ ឬគ្រឹះស្ថានមីក្រូហិរញ្ញវត្ថុ៖ បើកគណនីសន្សំ ហើយផ្ទេរប្រាក់ចូលភ្លាមៗនៅរាល់ពេលបើកប្រាក់ខែ។
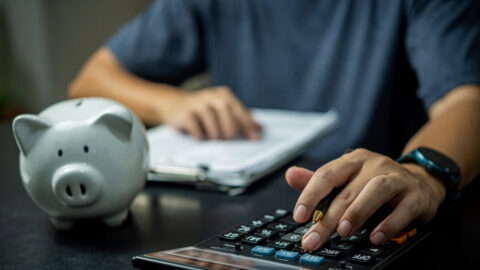
សន្សំជាលុយ ឬទ្រព្យ៖ ដាក់កូនជ្រូក ទិញមាស ទិញដី ឬធ្វើផ្ទះសម្រាប់ជួល។
សន្សំព្រមជាមួយការវិនិយោគ៖ ទិញភាគហ៊ុន ឬប័ណ្ណបំណុល (វិធីនេះទទួលបានផលចំណេញខ្ពស់ ប៉ុន្តែក៏មានហានិភ័យទៅតាមនោះដែរ)។
សន្សំបែបវិន័យសាមញ្ញ៖ សន្សំតាមក្រដាសប្រាក់ (ឧទាហរណ៍ សន្សំតែក្រដាស ១០,០០០ រៀល) ឬសន្សំតាមប្រតិទិន (តាមថ្ងៃ ឬតាមខែ)។
៤. អនុវត្តភ្លាមៗ កុំរង់ចាំពេលវេលាល្អឥតខ្ចោះ
គន្លឹះសំខាន់បំផុតគឺការបង្កើតទម្លាប់ជាប់លាប់៖
«សន្សំមុនចាយ» ជាជាង «សល់ទើបសន្សំ»៖ នៅពេលលុយចូលមកដល់ភ្លាម ត្រូវកាត់ដាក់សន្សំភ្លាម កុំចាំដល់ចុងខែ ព្រោះលុយនឹងមិនសល់ឡើយ។
កុំរង់ចាំទាល់តែមានចំណូលច្រើន៖ ទោះបីរកបានតិច ក៏ត្រូវតែសន្សំខ្លះដែរ។ កុំរង់ចាំទាល់តែដោះបំណុលអស់ ឬចាំខែក្រោយទើបចាប់ផ្តើម។
ចាប់ផ្តើមពីតូចទៅធំ៖ អាចចាប់ផ្តើមសន្សំត្រឹម ៥,០០០ រៀល ឬ ១០,០០០ រៀលក្នុងមួយថ្ងៃ ឬពី ១០ ម៉ឺន ទៅ ២០ ម៉ឺនរៀលក្នុងមួយខែ។
សរុបមកវិញ ការសន្សំប្រាក់មិនមែនជាការដាក់កំហិតលើការរស់នៅនោះទេ ប៉ុន្តែជាការកសាងសុវត្ថិភាព និងបង្កើតឱកាសសម្រាប់អនាគត។ ការចាប់ផ្តើមពីថ្ងៃនេះ ជាមួយវិន័យហិរញ្ញវត្ថុដ៏ត្រឹមត្រូវ គឺជាជំហានដំបូងគេឆ្ពោះទៅកាន់សេរីភាពហិរញ្ញវត្ថុពិតប្រាកដ៕
ប្រភព៖ លុយខ្ញុំ